
Mejores tarjetas de crédito en México en 2026
El mercado de tarjetas en México tiene docenas de opciones y pocas formas directas de compararlas sin perderse en la letra chica. Si buscas algo sin anualidad ni buró, aquí revisamos las mejores tarjetas de débito gratis.
Pero si estás en búsqueda de tarjetas de crédito, este artículo elige las siete mejores, una por categoría. Hay opciones para quien está construyendo su historial crediticio por primera vez y opciones para quien viaja en primera clase y se queda en hoteles de cinco estrellas e incluso una tarjeta para menores de edad si buscas algo para tus hijos. En este artículo, te compartimos las 7 mejores tarjetas de crédito en México.
Las 7 mejores tarjetas de crédito en México en 2026
Producto
Detalles
- Anualidad: $0
- Ingreso mínimo: $7,500 MXN/mes
- CAT: 90.6% sin IVA
- Cashback de hasta 6%
- Anualidad: $0
- Ingreso mínimo: $15,000 MXN/mes
- CAT: 88.3% sin IVA
- 2% cashback en tus compras
- Anualidad: $2,500 MXN + IVA
- Ingreso mínimo: sin público
- CAT: 32.8% sin IVA
- Puntos 1:1 a 13 programas
- Anualidad: $3,100 MXN
- Ingreso mínimo: $7,000 MXN/mes
- CAT: 80.7% sin IVA
- 2 millas/dólar en todas las compras,
3 millas/dólar en United
- Anualidad: ~$1,300 USD + IVA
- Ingreso mínimo: $100,000 MXN/mes
- CAT: 0%
- Membership Rewards y
créditos anuales
- Anualidad: $0
- Ingreso mínimo: sin público
- CAT: 145.8% sin IVA
- Sin programa de recompensas
- Anualidad: $748 + IVA
- Ingreso mínimo: $6,000 MXN/mes
- CAT: 90.9% sin IVA
- 9% del importe en Puntos BBVA
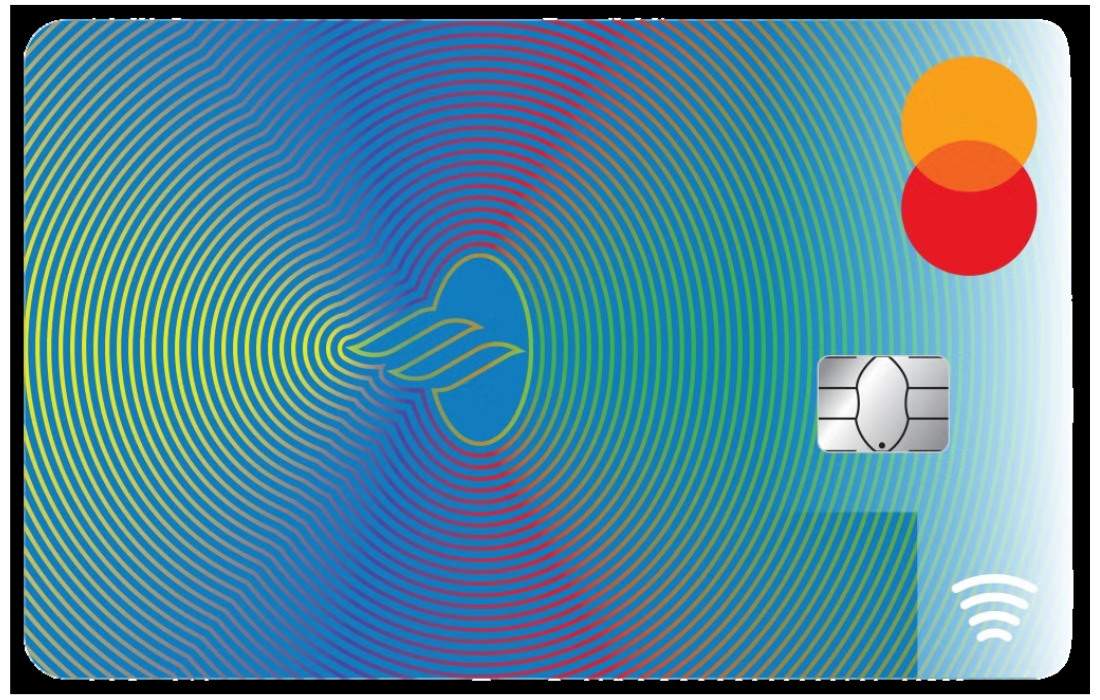
Santander LikeU
Es mejor para personas que buscan una tarjeta sin anualidad que además devuelva dinero real en sus compras del día a día.
- Sin anualidad para titular y adicionales
- 6% de cashback en farmacias y 5% en restaurantes
- Tarjeta sin números con CVV dinámico que cambia cada 5 minutos
- Clientes Santander preaprobados la activan 100% desde la app
- Protecciones Visa Gold incluidas
- Cobra $169 + IVA al mes si no acumulas $200 en compras
- El cashback requiere inscripción aparte y cuenta de depósito Santander activa
- CAT de 90.6% sin IVA
- Tope de cashback mensual
La elegimos porque es una tarjeta sin anualidad con 6% de cashback en farmacias y 5% en restaurantes es prácticamente inexistente en el mercado mexicano. La mayoría de las tarjetas sin anualidad no tienen un programa de recompensas real, o si lo tienen, los porcentajes son minúsculos.
El cashback es la razón principal para tener esta tarjeta. Las tasas son 6% en farmacias, 5% en restaurantes, 4% en telecomunicaciones y 1% en supermercados. El dinero se deposita mensualmente en una cuenta de depósito Santander, no al saldo de la tarjeta de crédito, así que necesitas tener una cuenta activa del banco para poder usarlo.
La anualidad es de $0, pero hay una condición que hay que leer bien. Si en cualquier mes no acumulas al menos $200 en compras, Santander cobra $169.00 MXN + IVA y $84.50 MXN + IVA por cada adicional. Con eso en mente, la tarjeta solo es verdaderamente gratuita si la usas con regularidad, aunque sea poco.
El CAT es de 90.6% sin IVA, lo que es alto pero no inusual para tarjetas en este rango. Si pagas el total cada mes, el CAT no te afecta. Si financias saldos, la tasa anual promedio es de 66.35% y los cargos se acumulan rápido. La disposición de efectivo cuesta 10% + IVA por evento y el pago tardío lleva una penalización de $140 + IVA. Para solicitarla, necesitas al menos $7,500.00 MXN de ingreso mensual y tener entre 20 y 69 años.
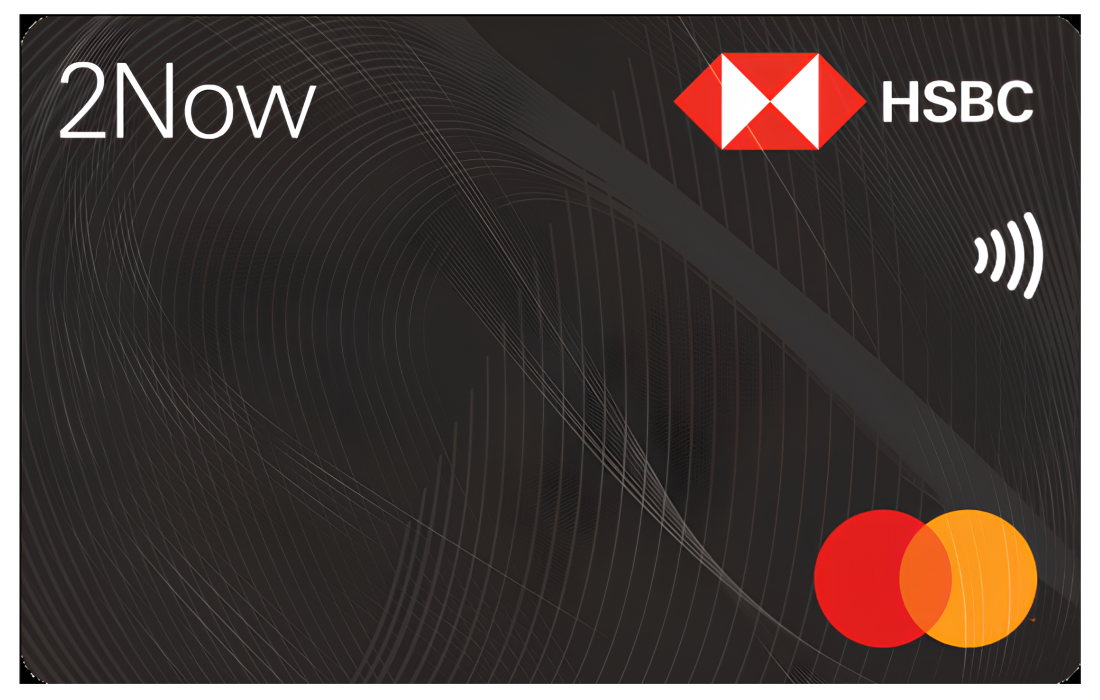
HSBC 2Now
Ideal para personas que quieren recuperar un porcentaje de todas sus compras de forma automática, sin tener que pensar en categorías ni gestionar un programa.
- Cashback automático del 2% desde la primera compra
- El saldo cashback se acredita en la misma tarjeta
- Vuelo redondo nacional al gastar $50,000.00 MXN en los primeros 90 días
- Cobra $186 + IVA al mes si no acumulas $3,500.00 MXN en compras
- El saldo cashback no se puede usar en compras por internet ni teléfono
- Requiere buen historial en Buró y mínimo un año de antiguedad laboral
- El cashback caduca a los 12 meses
La elegimos porque el 2% de cashback aplica en todas tus compras sin distinción, no requiere inscripción y llega directo a la misma tarjeta. Es la propuesta de cashback más sencilla y directa del artículo.
El programa genera 2% de cashback automáticamente desde la primera compra y en todas las compras. El saldo se acredita diariamente en la misma tarjeta y se puede usar en cualquier terminal punto de venta física o retirar en cajeros. Lo que no se puede es redimirlo en compras por internet ni por teléfono, y caduca a los 12 meses.
No tiene anualidad, pero debes acumular $3,500.00 MXN en compras al mes para evitar el cargo de mantenimiento de $186.00 MXN + IVA mensual. También hay un bono de bienvenida de un vuelo redondo nacional gratis al acumular $50,000.00 MXN de gasto en los primeros 90 días.
El CAT es de 88.3% sin IVA y la tasa anual promedio es de 48.88%. Si pagas el total cada mes, ni el CAT ni la tasa anual te afectan ya que no pagarás comisiones. Si financias, los cargos se acumulan igual de rápido que en cualquier otra tarjeta de crédito. La disposición de efectivo cuesta 8% + IVA por evento y el pago tardío penaliza con $509.00 MXN + IVA. Para solicitarla, necesitas $15,000.00 MXN o más de ingreso mensual, buen historial de crédito y al menos un año de antigüedad laboral.
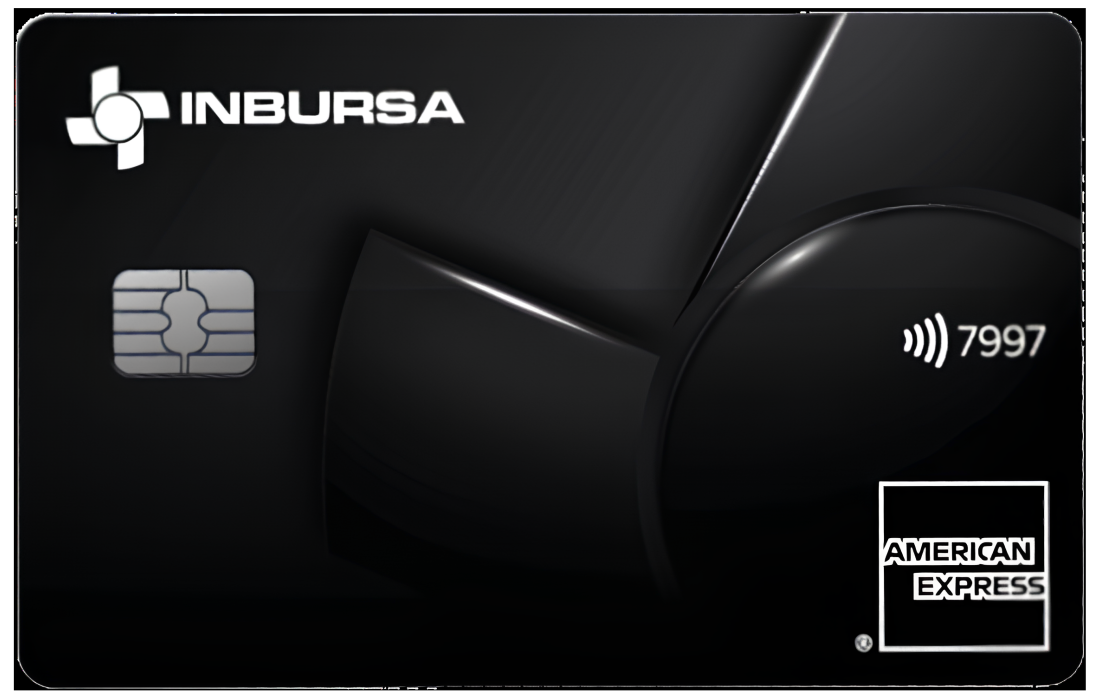
Inbursa Black American Express
Le conviene a viajeros frecuentes que quieren diversificar a qué aerolíneas y hoteles pueden transferir sus puntos para maximizar su valor.
- Transferencia 1:1 a 9 programas de aerolíneas y 4 de hoteles
- Priority Pass ilimitado para el titular y dos acompañantes
- CAT de 32.8% sin IVA y tasa anual de 27.80%
- Seguro médico en el extranjero de hasta $150,000.00 USD y cobertura de viaje completa
- 20,000 puntos de bienvenida al acumular $45,000.00 MXN en los primeros 3 meses
- Anualidad de $2,500.00 MXN + IVA
- Solo se puede contratar en sucursal o con asesor financiero
- Los puntos solo se generan al facturar más de $5,000.00 MXN en el periodo anterior y al hacer el pago mínimo puntual
- La promoción de puntos dobles solo aplica para transferencias a hoteles
La elegimos porque con 13 programas de transferencia en proporción 1:1 y Priority Pass ilimitado para el titular y dos acompañantes, tiene el catálogo de beneficios de viaje más completo de las tarjetas de crédito convencionales de este artículo. El CAT de 32.8% también es el más bajo de todas las tarjetas de crédito que comparamos.
Esta es una de las tarjetas que ofrece más versatilidad en cuestión de transferencias. Te permite enviar tus puntos a aerolíneas como Aeroméxico, Air Canada, Air France y Avianca, y también a cadenas hoteleras como Marriott y IHG. La acumulación es bastante alta, con 3 puntos por dólar en compras en el extranjero y boletos de avión, y 2 puntos en restaurantes y hoteles.
Esta tarjeta también te otorga una membresía Priority Pass con acceso ilimitado a más de 1,700 salas VIP en vuelos internacionales, tanto para el titular como para dos acompañantes. Pocas tarjetas de esta categoría de precio extienden ese beneficio a quienes viajan contigo. Los seguros de viaje incluyen cobertura médica en el extranjero de hasta $150,000.00 USD y protección por accidentes de hasta $500,000.00 USD, además de retraso y pérdida de equipaje.
La anualidad es de $2,500.00 MXN + IVA para el titular y $25.00 USD por la primera adicional y $55.00 USD por la segunda. La emite Inbursa bajo licencia de American Express. El CAT es de 32.8% sin IVA y la tasa anual de 27.8%, considerablemente más bajas que las de otras tarjetas. Para contratarla hay que ir a sucursal o hablar con un asesor financiero, y aunque Inbursa no menciona un ingreso mínimo requerido, esta tarjeta está dirigida a personas con ingresos considerables.
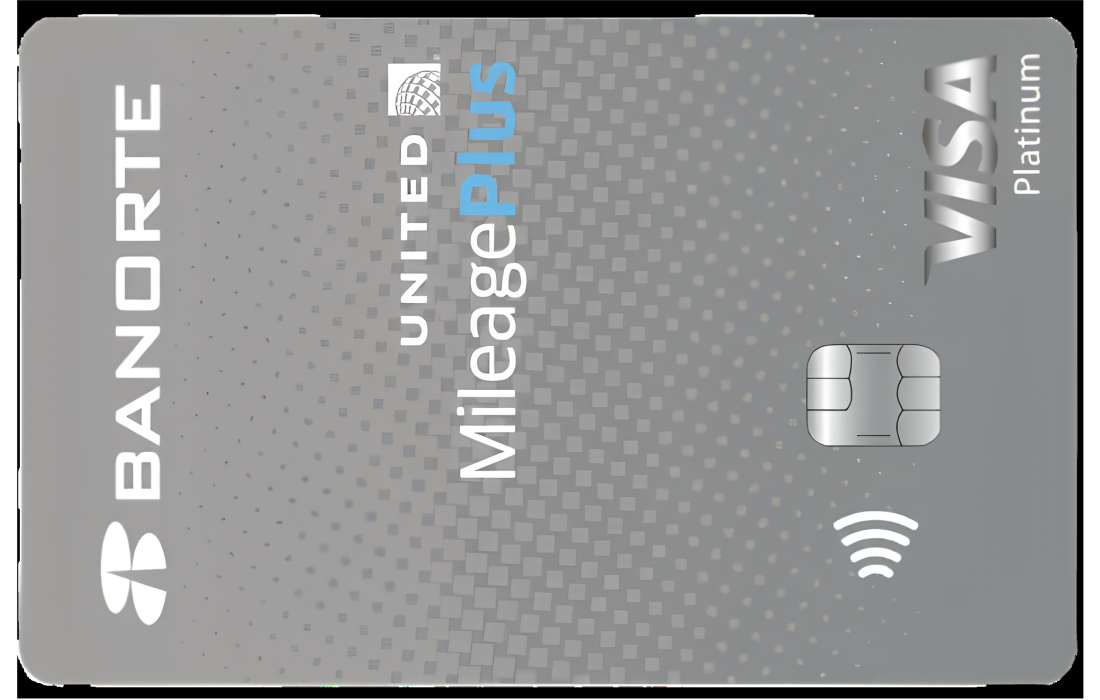
Banorte United
Es mejor para viajeros frecuentes que quieren acumular millas en todas sus compras para canjearlas por vuelos de United Airlines y sus socios en Star Alliance.
- 2 millas por dólar en todas las compras, 3 en boletos United
- Maletas documentadas sin costo para el titular y un acompañante en vuelos United
- 6 accesos al Grand Lounge AICM T1 al año, con un acompañante sin costo
- Bono de bienvenida de 20,000 millas con $1,000.00 USD de gasto en los primeros tres meses
- Seguro de emergencia médica internacional de hasta $170,000.00 USD
- Anualidad alta de $3,100.00 MX + IVA
- Accesos a lounges de aeropuerto limitados a la terminal 1 del AICM
- Las millas no se acumulan en compras a meses sin intereses
- El bono trimestral requiere $3,000.00 USD de gasto
La elegimos porque Banorte United es la única tarjeta del artículo con beneficios directos con una aerolínea. Las maletas documentadas sin costo y la prioridad de abordaje te ayudarán en cada uno de tus vuelos con United.
Acumulas 2 millas por dólar gastado en todas las compras y 3 por dólar en boletos de United Airlines. El bono de bienvenida es de 20,000 millas al acumular $1,000.00 USD en los primeros tres meses, aunque tarda entre 6 y 8 semanas en acreditarse. También hay un bono trimestral de 1,500 millas al gastar $3,000.00 USD por trimestre, pero las compras a meses sin intereses no generan millas.
El titular y un acompañante pueden documentar hasta dos maletas sin costo en vuelos operados por United, siempre y cuando hayas comprado el boleto con la tarjeta y registrado tu número MileagePlus en la reserva. La tarjeta también da 6 accesos al año al Grand Lounge de la terminal 1 del AICM, con un acompañante sin costo, aunque el acceso no se extiende a otros aeropuertos ni a una red tipo Priority Pass.
La anualidad es de $3,100.00 MXN + IVA para el titular, y $1,050.00 MXN + IVA para adicionales a partir de la segunda. El CAT es de 80.7% sin IVA y la tasa anual de 53.73%. Para solicitarla, necesitas un ingreso mensual de $7,000.00 MXN o más y buen historial crediticio.
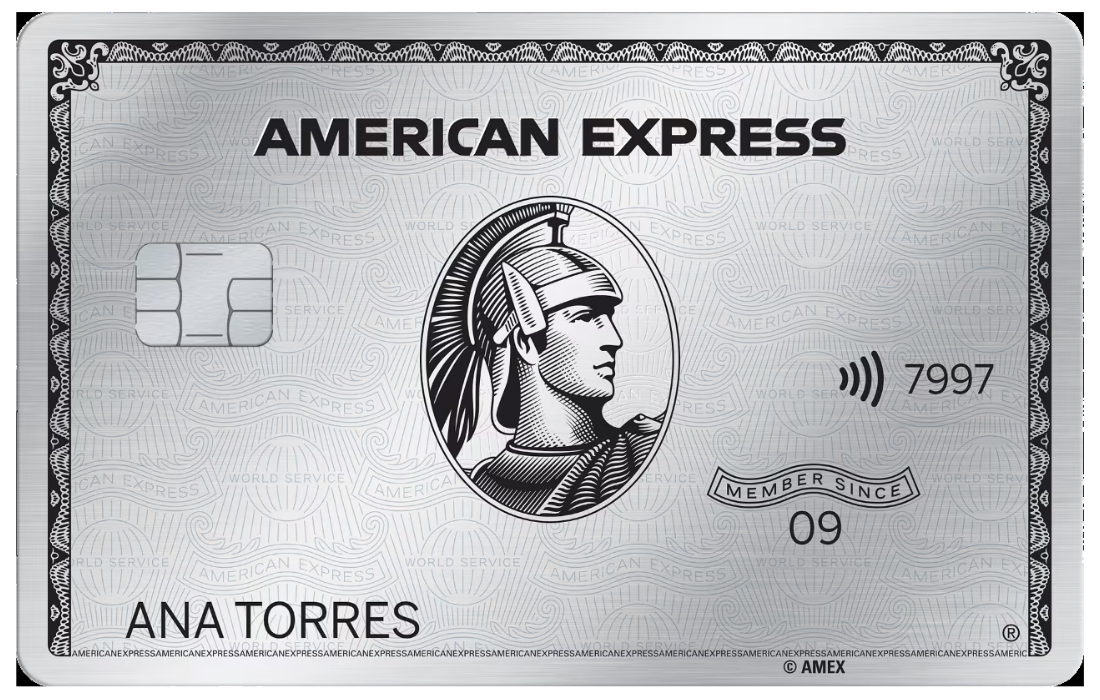
The Platinum Card® de American Express
Ideal para viajeros de alto ingreso que buscan el nivel más alto de beneficios premium y acceso a experiencias exclusivas de viaje y entretenimiento.
- Acceso al Centurion Lounge en todo el mundo
- Hasta $12,000.00 MXN en créditos en restaurantes y entretenimiento
- Membresías de cortesía en hoteles como Hilton y Marriott
- Los puntos Membership Rewards no caducan
- Crédito de aniversario de $5,500.00 MXN al reservar hospedaje en Amex Viajes
- Anualidad equivalente a $1,300.00 USD + IVA, diferida a 3 meses sin intereses
- El saldo debe liquidarse en su totalidad cada mes o aplica una tasa de 115.20% anual
- Ingreso mínimo de $100,000.00 MXN mensuales
La elegimos porque The Platinum Card® va mucho más allá de los puntos y el cashback. Los beneficios de viaje y estilo de vida, que incluyen el Centurion Lounge y membresías de cortesía en hoteles de primer nivel, crean una experiencia que ninguna otra tarjeta de este artículo puede replicar. Es la tarjeta para quien quiere que cada viaje se viva diferente.
A diferencia de otras tarjetas en este artículo, The Platinum Card® es una tarjeta de cargo, no de crédito revolvente. Eso significa que debes pagar el saldo total cada mes sin excepción. El CAT aparece como 0% informativo porque en condiciones normales no existe saldo que financiar y por lo tanto no pagas intereses. Si no cubres el saldo en su totalidad, Amex aplica una tasa de 115.2% anual, más una comisión por pago tardío del 5% + IVA sobre lo insoluto.
Las membresías de cortesía en cadenas como Hilton y Marriott Bonvoy te dan estatus y beneficios desde el primer día, y el estatus Platinum en Hertz incluye upgrades y descuentos en cada renta. También tienes acceso al programa Fine Hotels + Resorts y The Hotel Collection, que te permiten reservar hoteles de lujo en todo el mundo con beneficios como ascenso de categoría de habitación y desayuno incluido completamente gratis.
El Centurion Lounge, disponible en los aeropuertos de Ciudad de México y Monterrey en territorio nacional y más de 30 ubicaciones en todo el mundo, es el beneficio de mayor visibilidad de la tarjeta. También cuenta con un crédito de $4,000.00 MXN en restaurantes nacionales, uno por $4,000.00 MXN en restaurantes internacionales y $4,000.00 MXN en entretenimiento. También hay un crédito de aniversario de $5,500.00 MXN al comprar hospedaje o paquetes de $20,000.00 MXN o más en una sola transacción en Amex Viajes.
Lo malo de esta tarjeta es su anualidad de $1,300.00 USD + IVA, o aproximadamente $25,000.00 MXN. Las dos primeras tarjetas adicionales son sin costo y a partir de la tercera cuestan $230.00 USD + IVA cada una. Para solicitarla, necesitas $100,000.00 MXN de ingreso mensual comprobable y buen historial crediticio.
Nu México
Es mejor para personas que están construyendo su historial crediticio o que han tenido dificultades para que les aprueben una tarjeta en un banco tradicional.
- Anualidad de $0 sin condiciones ni gasto mínimo
- No requiere comprobante de ingresos ni historial crediticio previo
- Trámite 100% en línea
- Compras diferidas disponibles en cualquier comercio, incluso si no ofrece MSI
- Compatible con Apple Pay y Google Wallet
- CAT de 145.8% sin IVA
- Sin programa de recompensas ni cashback
- La línea de crédito inicial varía mucho entre usuarios
- Opera como SOFIPO, no como banco tradicional
La elegimos porque ninguna otra tarjeta del artículo tiene una barrera de entrada tan baja. No exige historial crediticio ni comprobante de ingresos, y el trámite es completamente en línea. Para quienes han intentado obtener una tarjeta y no han podido, o simplemente están empezando, Nu es la opción ideal.
Nu evalúa las solicitudes con su propio modelo de riesgo sin pedir comprobante de ingresos, lo que la convierte en una buena opción para quienes no tienen historial crediticio. Para tramitarla solo necesitas tu INE o pasaporte y una selfie, y el trámite es completamente en línea. Si te la aprueban, la tarjeta virtual queda activa en aproximadamente 24 horas.
El CAT de 145.8% sin IVA es el más alto de este artículo, así que hay que tenerlo en cuenta si buscas financiar tus compras. La tasa anual es de 92.5%, lo que significa que si financias saldos, los cargos se acumulan muy rápido. Esta tarjeta tampoco ofrece ningún programa de lealtad o acumulación de puntos ni cashback.
Lo que Nu tiene a favor es la flexibilidad de pago. Puedes diferir cualquier compra mayor a $100 a meses aunque el comercio no tenga MSI, y anticipar pagos sin penalización. También puedes elegir el día de tu fecha límite de pago, algo que pocas tarjetas permiten configurar.
BBVA Azul
Resulta conveniente para personas que compran frecuentemente a meses sin intereses y quieren flexibilidad para diferir cualquier compra aunque el comercio no ofrezca MSI.
- MSI en comercios participantes más opción de diferir cualquier compra desde la app
- Tarjeta sin datos visibles y CVV dinámico que cambia en cada compra en línea
- Acumula 9% del importe de compras de contado en Puntos BBVA
- Contratación 100% en línea con tarjeta digital disponible el mismo día
- Las compras a MSI no acumulan Puntos BBVA
- El valor de los Puntos BBVA es menor al de los puntos de otros bancos
- Los Puntos BBVA vencen a los 13 meses
- Diferir desde la app tiene comisión
- La versión sin anualidad tiene CAT de 124.8%
La elegimos porque combina dos mecanismos de MSI que pocas tarjetas tienen juntos. Los comercios participantes ofrecen meses sin costo adicional, y desde la app puedes diferir cualquier compra aunque el comercio no tenga la promoción, pagando una comisión.
La Azul BBVA tiene dos versiones diferentes. La versión estándar cobra $748 + IVA de anualidad al año y tiene un CAT de 90.9% sin IVA. Si la contratas en línea directamente por el formulario de BBVA, la anualidad es de $0 de por vida, pero el CAT sube a 124.8%. Son dos productos con el mismo nombre y condiciones distintas.
La razón principal para tener esta tarjeta es compras a meses. En comercios participantes, puedes elegir MSI al momento de pagar. Para todo lo demás, la app permite diferir cualquier compra a 3 meses (comisión del 5.5% + IVA) o a 6 meses (7% + IVA). Las compras a MSI no acumulan Puntos BBVA, así que si usas mucho los meses, acumulas puntos más despacio.
La tarjeta acumula 9% del importe de las compras de contado en Puntos BBVA, transferibles a programas como Aeroméxico, Viva, Iberia y más. Sin embargo, cada compañía tiene su propia tasa de cambio, y las transferencias no son 1:1. Por ende, los Puntos BBVA son menos valiosos que los puntos de otras tarjetas, y un 9% de devolución en puntos no equivale a un 9% de devolución en efectivo. Para solicitarla, necesitas $6,000.00 MXN de ingreso mensual comprobable y buen historial crediticio.
Compara antes de decidir
Directorio de Fintechs
Revisa nuestro directorio de Fintech y descubre reseñas completas de tarjetas de crédito. Compara, lado a lado, comisiones, CAT y beneficios de las opciones más destacadas del mercado.
Ver DirectorioCómo elegir la mejor tarjeta de crédito en México
Elegir la tarjeta de crédito correcta para ti depende más de cómo la vas a usar que de cuál tiene los beneficios más llamativos en papel. Una tarjeta con grandes recompensas que no se ajusta a tus hábitos de gasto termina costando más de lo que da. Por esta razón, nos parece oportuno mostrarte como comparamos productos financieros.
Ten en cuenta que este análisis fue hecho con datos públicos de cada institución, y siempre puedes consultar otras fuentes. Además, te recomendamos revisar con cautela los términos y condiciones de cada tarjeta antes de solicitarla, ya que cambian frecuentemente.
Mientras tanto, estas preguntas te ayudarán a encontrar la que más te conviene:
- ¿Tienes historial crediticio? Si no tienes historial, las opciones se reducen considerablemente. Nu es prácticamente la única del artículo diseñada para ese perfil, aunque otra alternativa fuera de esta lista es una tarjeta de crédito garantizada. Ya que tengas historial con esta tarjeta podrás evaluar más opciones con más beneficios.
- ¿Vas a pagar el saldo total cada mes? Si financias saldos con frecuencia, el CAT importa tanto como los beneficios. La tarjeta de crédito con el CAT más bajo de este artículo es la Inbursa Black con 32.8%, mucho menor que el CAT de 145.8% de Nu.
- ¿La anualidad es un factor decisivo? No necesariamente. Una tarjeta con anualidad que te da beneficios que vas a usar puede costar menos en términos netos que una sin anualidad que no te devuelve nada. La pregunta útil es cuánto vas a aprovechar lo que ofrece cada tarjeta, no cuánto cobra por existir.
- ¿Cuál es tu hábito de gasto principal? Si gastas mucho en farmacias y restaurantes, la Santander LikeU ofrece el cashback más grande. Si viajas al extranjero frecuentemente, la Inbursa Black te da tres puntos por dólar gastado. Dónde y cómo gastas influye mucho.
- ¿Viajas seguido? Si vuelas regularmente con United, esa tarjeta te da beneficios desde tu primer viaje. Si disfrutas tomar viajes internacionales de lujo, entonces The Platinum Card® de American Express es la mejor opción.
- ¿Cuánto ganas al mes? Tus ingresos comprobables mensuales limitan las tarjetas que puedes solicitar. Algunas tarjetas piden ingresos mínimos de $6,000.00 MXN, mientras que otras piden ingresos de mínimo $100,000.00 MXN.
Dudas comunes
Preguntas Frecuentes
¿Cuál es la mejor tarjeta de crédito en México?
La mejor tarjeta de crédito depende de tu perfil de gasto, pero algunas de las mejores opciones son: Santander LikeU HSBC 2Now Inbursa Black Banorte United The Platinum Card® American Express Nu BBVA Azul
¿Puedo tener una tarjeta de crédito sin historial crediticio?
Sí. Nu México no exige historial previo ni comprobante de ingresos y el trámite es 100% en línea. Es la opción más accesible para aquellos que tengan mal historial o apenas comiencen a crearlo. También existen otras tarjetas de crédito sin buró fuera de este artículo si quieres comparar más opciones.
¿Conviene tener más de una tarjeta de crédito?
Puede convenir si cada una cumple una función distinta, como una para MSI y otra para acumular millas. Lo importante es que los beneficios de cada tarjeta superen su costo y que no gastes más de lo que puedes pagar.
¿Cómo funcionan los meses sin intereses en tarjetas de crédito?
Este beneficio solo existe en las tarjetas de crédito, es una de las diferencias clave frente a una tarjeta de débito. Al comprar a MSI, el monto total se divide en pagos iguales que debes cubrir cada mes sin cargo de interés adicional. El banco le cobra la diferencia al comercio, no a ti. Por ejemplo, si haces una compra de $6,000.00 MXN a 6 MSI, la compra utilizará $6,000.00 MXN de tu límite de crédito pero solo tendrás que pagar $1,000.00 MXN cada mes por 6 meses.
Otras tarjetas de crédito que nos gustan
Además de las siete tarjetas que comparamos a fondo en este artículo, hay otras opciones en el mercado mexicano que vale la pena tener en el radar, ya sea por su propuesta de valor, facilidad de aprobación o beneficios específicos. Estas son algunas que recomendamos revisar:
Con Plata Card, obtén hasta $200,000 de línea de crédito, 15% de cashback y hasta 2 meses sin intereses. ¡Sin anualidades! Solicítala ahora.

¡Ualá, la revolución financiera! Gestiona tu dinero con una cuenta que ofrece un 15% de rendimiento anual y una tarjeta Mastercard de crédito y débito.

Facilitamos las finanzas para tu tranquilidad. Tarjeta de crédito STORI CARD con un 99% de aprobación, sin importar tu historial crediticio. ¡Únete ya!

Descubre la confianza financiera con Klar. Obtén tu línea de crédito en 3 minutos, una cuenta con un crecimiento anual del 10% y una inversión con hasta un 17%.

Mejora tu Score Crediticio con Vexi. Solicita tu Tarjeta de Crédito Vexi Card con un 99% de aprobación, ¡sin importar tu historial! Aprovecha ahora.

Fuentes consultadas para escribir este artículo
Hacemos nuestro mejor esfuerzo para brindarte información precisa. Las siguientes son las fuentes que utilizamos para verificar la información en este artículo. Si ves algo inexacto, por favor usa la sección de comentarios o envíanos un correo electrónico a hola@fintechfuturo.com.
- Página Cashback LikeU
- Términos y Condiciones Saldo HSBC 2Now
- Folleto Informativo United, enero–junio 2026
- Página de beneficios — The Platinum Card
- Página oficial Puntos BBVA
Más Artículos de Tu Interés

Crowdlending en México: ¿Solución o estafa de financiación?
Qué es fintech: la revolución que sacude tus finanzas
Preguntas y Comentarios
Comments (0)