Método Claridad®: Cómo organizar tus finanzas desde tus números reales
El Método Claridad® es el marco de Fintech Futuro para ayudarte a filtrar el ruido financiero. La idea es simple: conoce tus números, entiéndelos, y úsalos para tomar las decisiones necesarias para vivir con prosperidad.
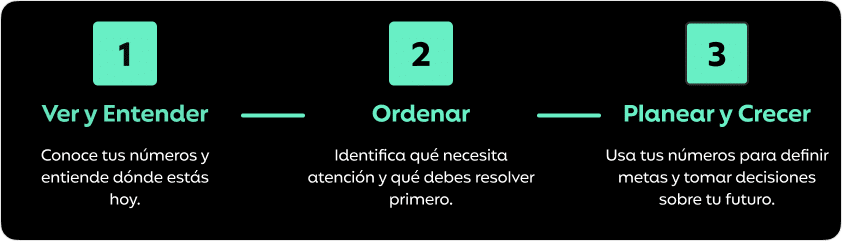
Esa secuencia es la lógica completa del método: tres pasos que puedes seguir sin importar de dónde partas.
Sigue leyendo para descubrir cómo funciona.
¿Qué es el Método Claridad®?
El Método Claridad® te ayuda a entender tu situación financiera completa antes de decidir qué hacer con tu dinero: ningún plan funciona si no sabes, primero, dónde estás parado.
El Método Claridad®, paso a paso
El Método Claridad® se organiza en tres etapas. No son niveles rígidos ni una carrera que hay que ganar: son una secuencia lógica que te impide saltar directamente a tomar decisiones financieras sin conocer antes tu punto de partida real.
-
Ver y Entender
Antes de decidir qué hacer con tu dinero, necesitas ver con exactitud qué tienes, qué debes y cómo se mueve tu economía cada mes. Esta etapa se resuelve trabajando sobre tres números:
Patrimonio neto
Tu patrimonio neto es lo que te queda cuando restas todo lo que debes de todo lo que tienes. Para calcularlo, haces una lista de tus activos, como tus ahorros, inversiones, propiedades o auto, y otra de tus deudas, como tarjetas, préstamos o hipotecas. No todo lo que tienes necesariamente cuenta, así que si tienes dudas, aquí explicamos qué activos y pasivos incluir en tu patrimonio neto.
El resultado puede ser positivo, negativo o estar cerca de cero. Un patrimonio negativo significa que debes más de lo que tienes; uno positivo, que tus activos superan tus deudas. Ninguno de estos números cuenta toda tu historia por sí solo: alguien puede ganar mucho y tener un patrimonio negativo, mientras otra persona con menores ingresos puede haber acumulado un patrimonio considerable. Por eso, patrimonio neto e ingresos no son lo mismo.
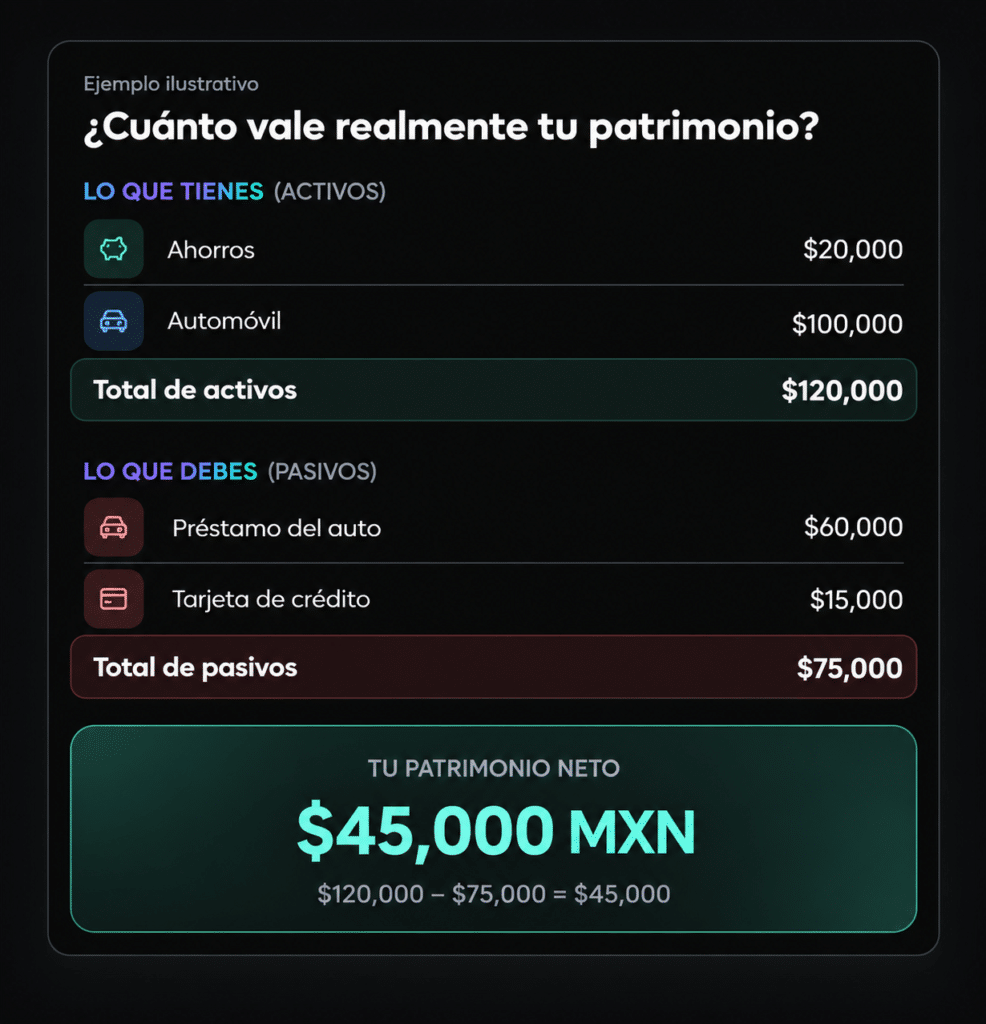
Y ojo: tener un patrimonio neto positivo no significa que tengas ese dinero disponible para gastar. En el ejemplo anterior, gran parte del patrimonio está en el automóvil. Lo mismo puede pasar con una casa: su valor cuenta como activo y la hipoteca pendiente como deuda, pero eso no significa que puedas usar ese patrimonio para pagar los gastos del mes.
Lo más útil no es mirar este número una sola vez, sino ver cómo cambia. Pagar deudas, ahorrar e invertir puede hacerlo crecer; asumir nuevas deudas o gastar tus ahorros puede reducirlo. También puedes comparar tu patrimonio neto por edad o usarlo para responder preguntas más grandes, como cuánto tiempo podrían sostenerte tus activos durante la jubilación.
Flujo mensual y margen mensual
Tu flujo mensual te dice cuánto dinero entra y cuánto sale cada mes. Si ganas $25,000 y gastas $20,000, tu margen mensual es de $5,000. Es el dinero que te queda disponible después de cubrir tus gastos.
También puedes expresar ese margen como un porcentaje de tus ingresos. Esto permite comparar situaciones financieras aunque los ingresos sean distintos y, sobre todo, entender cuánto espacio tienes realmente entre lo que ganas y lo que gastas.
Margen mensual ($) = ingresos − gastos
Margen mensual (%) = margen mensual ÷ ingresos × 100
El ingreso por sí solo no cuenta toda la historia. Mariana y Diego ganan los mismos $25,000 al mes, pero sus gastos dejan a Mariana con un margen del 2% y a Diego con uno del 34%. Ese margen cambia cuánto espacio tiene cada uno para enfrentar un imprevisto, pagar deudas, ahorrar o avanzar hacia una meta.
-
Ordenar
Ya tienes tus números sobre la mesa. Ahora toca decidir qué hacer con ellos. No todos los problemas necesitan atención al mismo tiempo. Un margen mensual negativo, una deuda cara o la falta de ahorros pueden cambiar por completo lo que conviene atender primero.
Ordenar significa identificar qué está frenando tus finanzas y establecer prioridades.
- ¿Estoy gastando más de lo que gano para cubrir gastos básicos?
- ¿Qué está frenando mi progreso?
- ¿Qué número debería mejorar primero?
- ¿Qué cambio tendría mayor impacto ahora?
No se trata de arreglar todo a la vez, sino de encontrar por dónde empezar. Tus números te ayudan a encontrar la prioridad:
| Lo que revelan tus números | Tu prioridad ahora |
|---|---|
| Margen mensual negativo | Dejar de gastar más de lo que entra |
| Margen positivo + deuda cara | Reducir la deuda de mayor costo |
| Margen positivo + deuda controlada + pocos ahorros | Crear un fondo para imprevistos |
| Margen saludable + base financiera estable | Dirigir tu dinero hacia tus metas |
Dos personas pueden ganar exactamente lo mismo y necesitar hacer cosas completamente distintas con su dinero. Por eso el Método Claridad no empieza diciéndote qué hacer: primero te ayuda a entender dónde estás y qué necesita tu atención.
-
Planear y crecer
Una meta como “quiero comprar una casa”, “quiero retirarme” o “quiero dejar mi trabajo” todavía no es un plan. Para convertirla en uno, necesitas ponerle números.
Empieza por preguntarte qué quieres lograr, cuánto necesitas para hacerlo y qué tendría que cambiar entre tu situación actual y esa meta. Ahí es donde los números que calculaste al principio empiezan a servir para algo más que describir tus finanzas.
Convierte tus metas en números
Tu patrimonio neto te dice con qué cuentas hoy. Tu margen mensual te dice cuánto espacio tienes para seguir construyendo. Tus deudas afectan cuánto de ese dinero está realmente disponible. Juntos, esos números te permiten empezar a responder preguntas mucho más concretas:
- ¿Cuánto necesito para alcanzar esta meta?
- ¿Cuánto tengo hoy?
- ¿Cuánto puedo destinar cada mes?
- ¿Cuánto tiempo podría tomarme?
- ¿Qué tendría que cambiar para llegar antes?
Y aquí pondría uno de esos ejemplos de la página de patrimonio neto, pero adaptado.
Seguimiento: el método continúa
Tus finanzas no se quedan quietas. Cambian tus ingresos, tus gastos, tus deudas, tus metas y tus prioridades. Por eso, el Método Claridad tampoco es algo que haces una sola vez.
Volver a tus números con cierta frecuencia te permite ver qué cambió, medir si estás avanzando y ajustar cuando sea necesario. A veces significará cambiar el plan; otras veces, simplemente confirmar que vas por buen camino.
La claridad financiera no viene de tener todo resuelto. Viene de saber dónde estás, hacia dónde vas y mantener tus números al día.
Preguntas frecuentes sobre el Método Claridad®
¿Necesito tener mis finanzas en orden para empezar?
¡No! Justamente, el método está pensado precisamente para ayudarte cuando todavía no tienes una visión clara de tus números. La primera etapa existe para construir ese punto de partida.
¿Sirve si mis ingresos cambian todos los meses?
Sí. El método no depende de tener un sueldo fijo. Si tus ingresos varían, el seguimiento se vuelve todavía más importante porque te permite trabajar con promedios y con información real de cada período.
¿Tengo que hacer un presupuesto?
No necesariamente como primer paso. Antes de decidir cómo distribuir tu dinero, necesitas saber cuánto entra, cuánto sale y qué obligaciones tienes. Pero si al revisar tu flujo mensual descubres que gastas más de lo que pensabas, un presupuesto puede ser justo la herramienta que te ayude a corregir el rumbo.
¿Tengo que invertir para completar el método?
No. Invertir puede ser un paso posterior para quien ya tiene una base financiera estable, pero no es una condición para considerar que tus finanzas están mejor organizadas. Dicho esto, si en Planear y Crecer decides que quieres juntar más dinero para una meta específica, invertir puede ser una forma de acelerar ese camino.
¿Método Claridad® y FuturoHoy son lo mismo?
No. Método Claridad® es el marco para entender y ordenar tus finanzas. FuturoHoy es la herramienta digital construida para ayudarte a aplicarlo y darle seguimiento.
¿Puedo aplicar el Método Claridad® sin usar FuturoHoy?
Sí. El método funciona independientemente de la app: puedes calcular y dar seguimiento a tus números a mano o con una hoja de cálculo. FuturoHoy simplemente hace que aplicarlo y mantenerlo sea más fácil.
Más Artículos de Tu Interés
Aplicaciones para enviar dinero: las mejores opciones sin complicarte

Préstamos entre particulares: cómo funcionan y dónde hacerlos
Preguntas y Comentarios
Comments (0)